 par
Le 27 novembre, beaucoup d’achats du Black Friday se feront en quelques clics, souvent sur des sites où l’on commande pour la première fois. Carte bancaire, carte virtuelle, paiement en plusieurs fois : comment payer sans prendre de risque, et quels recours en cas de problème.
La carte bancaire, avec ses protections
Payer par carte reste le moyen le plus protégé pour un achat en ligne :
- Authentification forte : la validation dans l’application de votre banque (3-D Secure) confirme que c’est bien vous qui payez. Ne validez jamais un paiement que vous n’avez pas initié.
- En cas de fraude, votre banque doit vous rembourser une opération non autorisée au plus tard à la fin du premier jour ouvrable suivant votre signalement, sauf si elle soupçonne une fraude de votre part.
- 13 mois pour contester une opération non autorisée, à compter de la date de débit.
La carte virtuelle, pour les sites inconnus
De nombreuses banques et néobanques proposent des cartes virtuelles ou des numéros de carte temporaires, générés dans l’application. Le numéro est différent de celui de votre carte physique, et peut être limité à un montant ou à un seul achat. Si le site se fait pirater, votre vraie carte n’est pas exposée. C’est le bon réflexe pour un premier achat sur un site que vous ne connaissez pas.
Le paiement en plusieurs fois : ce qui change le 20 novembre
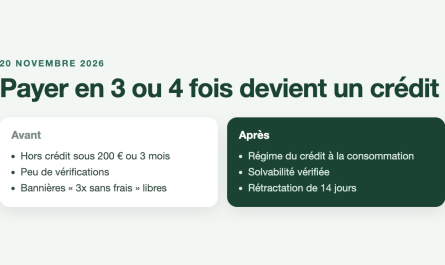
À partir du 20 novembre 2026, une semaine avant le Black Friday, les offres de paiement fractionné du type « 3 fois sans frais » sont encadrées comme un crédit à la consommation : information claire avant de signer, vérification de votre capacité à rembourser, droit de rétractation. Pratique pour étaler un gros achat, c’est aussi un engagement qui s’additionne aux autres. Le détail des nouvelles règles est dans notre article le « buy now, pay later » devient un crédit le 20 novembre.
Ce qu’il vaut mieux éviter
- Le virement à un vendeur inconnu : une fois parti, un virement est très difficile à récupérer.
- Les cartes cadeaux ou coupons demandés comme moyen de paiement par un vendeur : c’est un signe classique d’arnaque.
- Les liens reçus par SMS pour « débloquer un colis » ou « confirmer un paiement » : passez toujours par l’application de votre banque ou du transporteur.
En cas de problème
- Faites opposition sur votre carte dès que vous constatez une opération suspecte, depuis l’application ou le service d’opposition de votre banque.
- Contestez l’opération auprès de votre banque, par écrit, en gardant une trace.
- Signalez l’arnaque : sur la plateforme Perceval pour une fraude à la carte bancaire, et sur internet-signalement.gouv.fr pour un faux site.
Questions fréquentes
Ma banque doit-elle me rembourser en cas de fraude ?
Oui, pour une opération que vous n’avez pas autorisée : le remboursement doit intervenir au plus tard à la fin du premier jour ouvrable suivant le signalement, sauf soupçon de fraude de votre part ou négligence grave.
Une carte virtuelle est-elle gratuite ?
Cela dépend de la banque : elle est souvent incluse dans l’application des néobanques et de certaines banques en ligne. Vérifiez la grille tarifaire de votre banque.
Le « 3 fois sans frais » est-il un crédit ?
À partir du 20 novembre 2026, oui : les offres émises à partir de cette date suivent les règles du crédit à la consommation.