 par
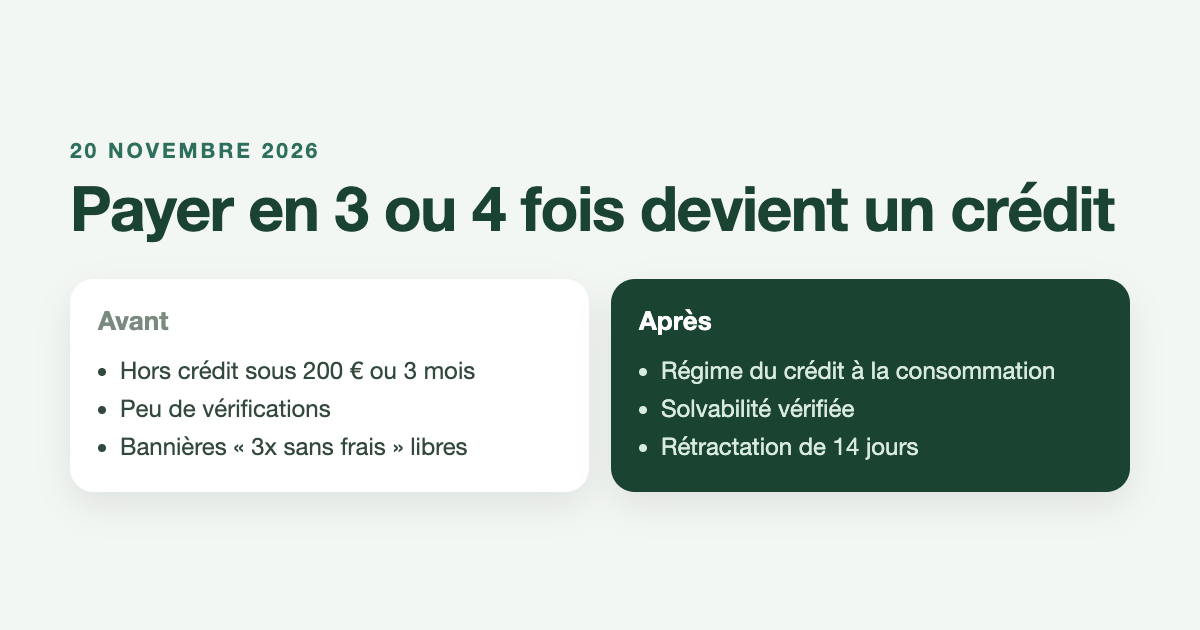
Le « buy now, pay later » change de statut. À partir du 20 novembre 2026, les solutions de paiement fractionné comme Klarna, Alma, Oney, Floa ou le paiement en 4 fois de PayPal relèvent du crédit à la consommation, pour toutes les offres émises à compter de cette date.
Une exclusion qui disparaît
Le paiement en 3 ou 4 fois s’est développé à l’abri d’une exception : les crédits de moins de 200 € et les paiements sans frais remboursés en moins de trois mois échappaient au droit du crédit. La directive européenne (UE) 2023/2225, transposée par les ordonnances du 3 septembre et du 2 décembre 2025, supprime cette exception. Le paiement fractionné reste permis, y compris sans frais, mais il s’aligne sur les règles d’un crédit.
Ce que doivent faire les acteurs du paiement fractionné
| Obligation | Ce que cela implique |
|---|---|
| Solvabilité | Évaluer la capacité de remboursement avant d’accorder le paiement, et documenter cette évaluation |
| Information | Remettre une information précontractuelle sur les conditions du crédit |
| Rétractation | Permettre au client de revenir sur le crédit pendant 14 jours |
| Décision automatisée | Offrir une intervention humaine sur demande |
| Publicité | Traiter les mentions « 3x sans frais » comme une publicité pour un crédit |
Un parcours de paiement moins instantané
Pour les plateformes, l’enjeu est de préserver la fluidité du paiement en un clic tout en intégrant ces contrôles. Les premières analyses évoquent un régime allégé pour les petits montants et les durées courtes, mais le niveau exact de vérification reste à préciser. Pour l’acheteur, un paiement fractionné pourra désormais être refusé. Les contrats conclus avant le 20 novembre restent, eux, soumis aux anciennes règles.
Le calendrier tombe une semaine avant le Black Friday du 27 novembre, premier test grandeur nature pour les acteurs du secteur. Le détail des nouveaux droits et nos conseils avant de fractionner un achat sont à lire sur melles750 : paiement en 3 ou 4 fois, ce qui change le 20 novembre 2026.